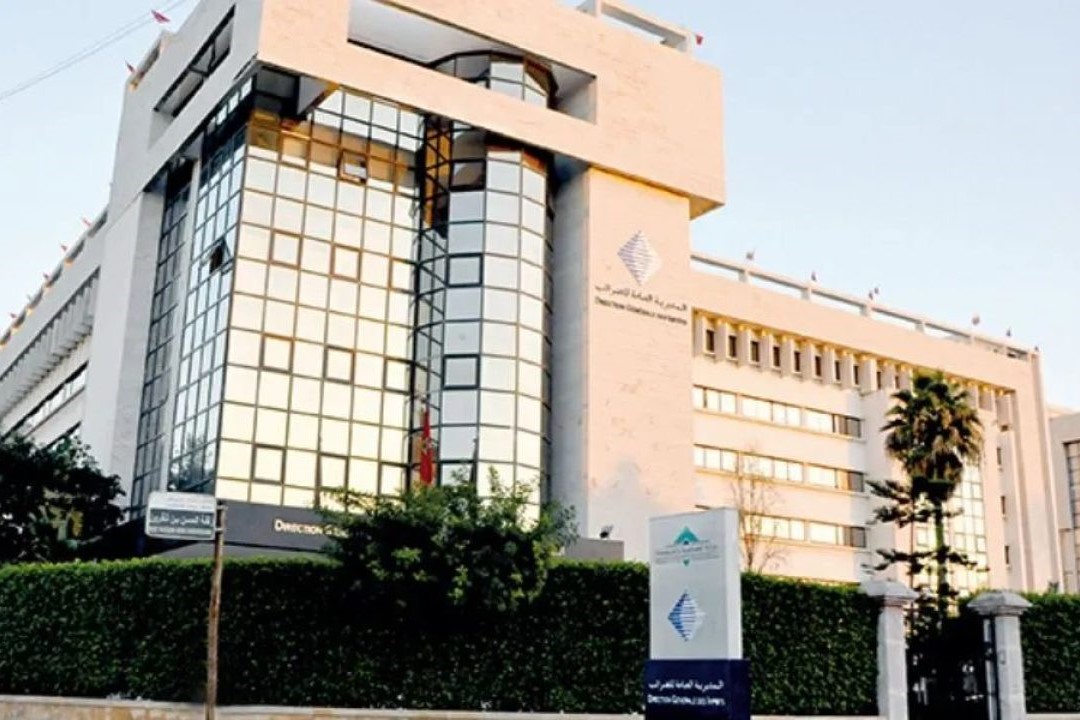
Em uma mudança significativa, porém discreta, a Direction Générale des Impôts (DGI) de Marrocos assumiu a cobrança de dois grandes impostos locais — o imposto predial (TH) e o imposto de serviços comunais (TSC) — da Trésorerie Générale du Royaume (TGR), a partir de junho de 12, 2025. Consolidada pela Lei nº 14-25 (que altera a Lei nº 47-06), esta reforma marca um ponto de virada na governança das finanças públicas locais.
Por que essa mudança é importante
Anteriormente, o sistema fiscal de Marrocos estava administrativamente fragmentado: a DGI lidava com o imposto profissional, a TGR geria TH e TSC (desde 2021), enquanto alguns conselhos locais administravam outros impostos diretamente. Este quebra-cabeças levou a ineficiências — duplicação de papéis, atrasos administrativos e práticas inconsistentes. Ao transferir TH e TSC totalmente para a DGI, o governo visa simplificar as operações, reforçar a transparência e aumentar a eficiência da cobrança.
Parte de uma agenda de reforma mais ampla
Este realinhamento faz parte da reforma fiscal de Marrocos ao abrigo da Lei nº 69-19, visando a modernização, simplificação e melhoria da experiência do utilizador. O foco está na integração de canais fiscais díspares, automatização de processos administrativos e melhoria dos serviços digitais. A DGI, equipada com infraestrutura digital de alto desempenho e bases de dados administrativas vinculadas, é considerada bem posicionada para gerir estas funções de forma mais eficaz do que os múltiplos organismos anteriores.
O que permanece inalterado
Os contribuintes não enfrentarão novas obrigações, taxas alteradas ou regras de isenção modificadas. As bases, taxas e isenções permanecem intactas. No entanto, indivíduos e empresas beneficiarão de processamento mais rápido, maior consistência e uma interface mais fácil de utilizar, graças a sistemas digitais centralizados e um atendimento mais fluido.
Os impostos em foco
Imposto sobre Habitação (TH)
Cobrado sobre propriedades residenciais — casas principais ou secundárias — com base no valor de aluguer, com taxas progressivas de 10% a 30%. Aplicam-se isenções a ativos públicos, locais de culto, instituições de caridade reconhecidas e novas residências principais (isentas por até cinco anos).
Imposto de Serviços Comunitários (TSC)
Concebido para financiar serviços públicos locais, este imposto aplica-se a propriedades residenciais, profissionais e industriais. As taxas variam — 10.5% em zonas urbanas/turísticas; 6.5% em áreas periféricas.
Como se desenrolou a transição
Um período de transição de dois meses garantiu a continuidade. O papel do TGR não está sendo deixado de lado — é uma transferência bem planejada para uma autoridade mais centralizada e digitalmente avançada.
Implicações Estratégicas
Melhoria do desempenho de cobrança
Uma abordagem unificada — da avaliação à cobrança e resolução de disputas — promete maior receita e justiça.
Processo modernizado
O preenchimento eletrónico, a integração de bases de dados, os serviços online e os avisos automatizados aumentarão a velocidade, reduzirão erros e reforçarão a transparência.
Maior confiança na governação local
O estado destaca que a tributação local não é apenas administrativa, mas uma ferramenta crucial para o desenvolvimento territorial. A gestão simplificada através da DGI é um passo para reforçar a confiança do cidadão.
Em conclusão
A transferência de impostos sobre a propriedade e a cobrança de impostos comunais para a DGI de Marrocos representa uma revolução silenciosa na política fiscal local. Sublinha um esforço determinado rumo a uma maior integração, transformação digital e administração centrada no contribuinte. Embora largamente invisível ao olho público, este movimento pode remodelar os sistemas de receitas locais, minimizar os obstáculos administrativos e apoiar um desenvolvimento regional mais robusto.