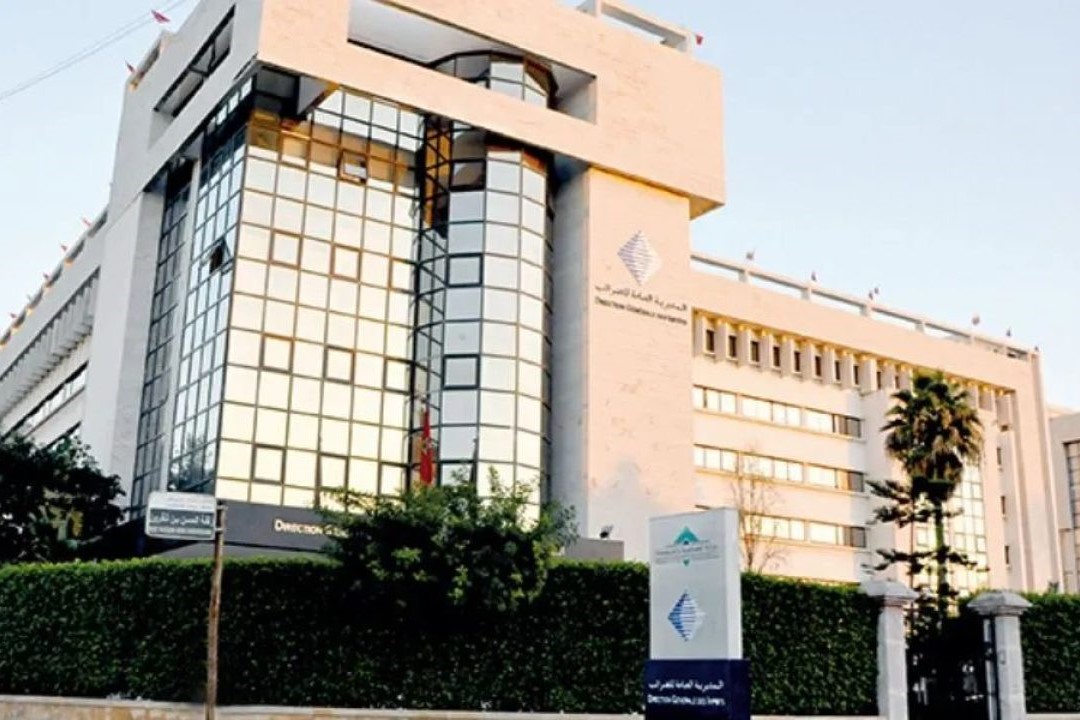
في تحول هام ولكنه غير ظاهر، تولت المديرية العامة للضرائب (DGI) في المغرب تحصيل ضريبتين محليتين رئيسيتين - الضريبة على السكن (TH) والضريبة على الخدمات الجماعية (TSC) - من الخزينة العامة للمملكة (TGR)، اعتباراً من يونيو 12، 2025. بفضل القانون رقم 14-25 (الذي يعدل القانون رقم 47-06)، يمثل هذا الإصلاح نقطة تحول في حوكمة المالية العامة المحلية.
لماذا يهم هذا التغيير
في السابق، كان النظام الضريبي في المغرب مجزأً إداريًا: كانت المديرية العامة للضرائب تتولى الضريبة المهنية، والخزينة العامة للمملكة تدير الضريبة على السكن والضريبة على الخدمات الجماعية (منذ عام 2021)، بينما كانت بعض المجالس المحلية تدير ضرائب أخرى مباشرة. أدى هذا التشتت إلى عدم الكفاءة – ازدواجية الأدوار، وتأخيرات إدارية، وممارسات غير متسقة. من خلال نقل الضريبة على السكن والضريبة على الخدمات الجماعية بالكامل تحت إشراف المديرية العامة للضرائب، تهدف الحكومة إلى تبسيط العمليات، وتعزيز الشفافية، وزيادة كفاءة التحصيل.
جزء من أجندة إصلاح أوسع
هذا التعديل هو جزء من الإصلاح المالي للمغرب في إطار القانون رقم 69‑19، الذي يستهدف التحديث والتبسيط وتحسين تجربة المستخدم. ينصب التركيز على دمج قنوات الضرائب المتباينة، وأتمتة العمليات الإدارية، وتحسين الخدمات الرقمية. تعتبر المديرية العامة للضرائب (DGI)، المجهزة ببنية تحتية رقمية عالية الأداء وقواعد بيانات إدارية مرتبطة، في وضع جيد لإدارة هذه الوظائف بشكل أكثر فعالية من الهيئات المتعددة السابقة.
ما يبقى دون تغيير
لن يواجه دافعو الضرائب التزامات جديدة، أو معدلات متغيرة، أو قواعد إعفاء معدلة. فالأسس والمعدلات والإعفاءات تبقى كما هي. ومع ذلك، سيستفيد الأفراد والشركات من معالجة أسرع، واتساق أكبر، وواجهة أكثر سهولة في الاستخدام، بفضل الأنظمة الرقمية المركزية والخدمات الأكثر سلاسة.
الضرائب قيد التركيز
ضريبة السكن (TH)
تُفرض على الممتلكات السكنية—المساكن الأساسية أو الثانوية—بناءً على القيمة الإيجارية، برسوم تصاعدية من 10% إلى 30%. تُطبق الإعفاءات على الأصول العامة والأماكن المقدسة والجمعيات الخيرية المعترف بها والمساكن الأساسية الجديدة (معفاة لمدة تصل إلى خمس سنوات).
ضريبة الخدمات المجتمعية (TSC)
مصممة لتمويل الخدمات العامة المحلية، تنطبق هذه الضريبة على الممتلكات السكنية والمهنية والصناعية. تختلف الأسعار—10.5% في المناطق الحضرية والسياحية؛ 6.5% في المناطق الطرفية.
كيف تمت عملية التسليم
وقد ضمنت فترة انتقالية مدتها شهران استمرارية العمل. دور الخزينة العامة للمملكة لم يتم تهميشه، بل هو تسليم مدروس جيدًا لسلطة أكثر مركزية وتقدمًا رقميًا.
الآثار الاستراتيجية
تحسين أداء التحصيل
نهج موحد - من التقييم إلى التحصيل وتسوية النزاعات - يبشر بزيادة الإيرادات والإنصاف.
عملية حديثة
التقديم الإلكتروني، ودمج قواعد البيانات، والخدمات عبر الإنترنت، والإشعارات الآلية ستزيد السرعة، وتقلل الأخطاء، وتعزز الشفافية.
ثقة أكبر في الحوكمة المحلية
تؤكد الدولة أن الضرائب المحلية ليست مجرد إجراء إداري، بل هي أداة حاسمة للتنمية الترابية. الإدارة المبسطة من خلال المديرية العامة للضرائب هي خطوة نحو تعزيز ثقة المواطنين.
في الختام
يمثل نقل المغرب لتحصيل ضريبة الأملاك والضريبة الجماعية إلى المديرية العامة للضرائب ثورة هادئة في السياسة المالية المحلية. ويؤكد هذا التحرك على دفع حازم نحو تكامل أكبر، وتحول رقمي، وإدارة تركز على دافعي الضرائب. وعلى الرغم من أنه غير مرئي إلى حد كبير للجمهور، إلا أن هذه الخطوة يمكن أن تعيد تشكيل أنظمة الإيرادات المحلية، وتقلل من العقبات الإدارية، وتدعم تنمية إقليمية أكثر قوة.