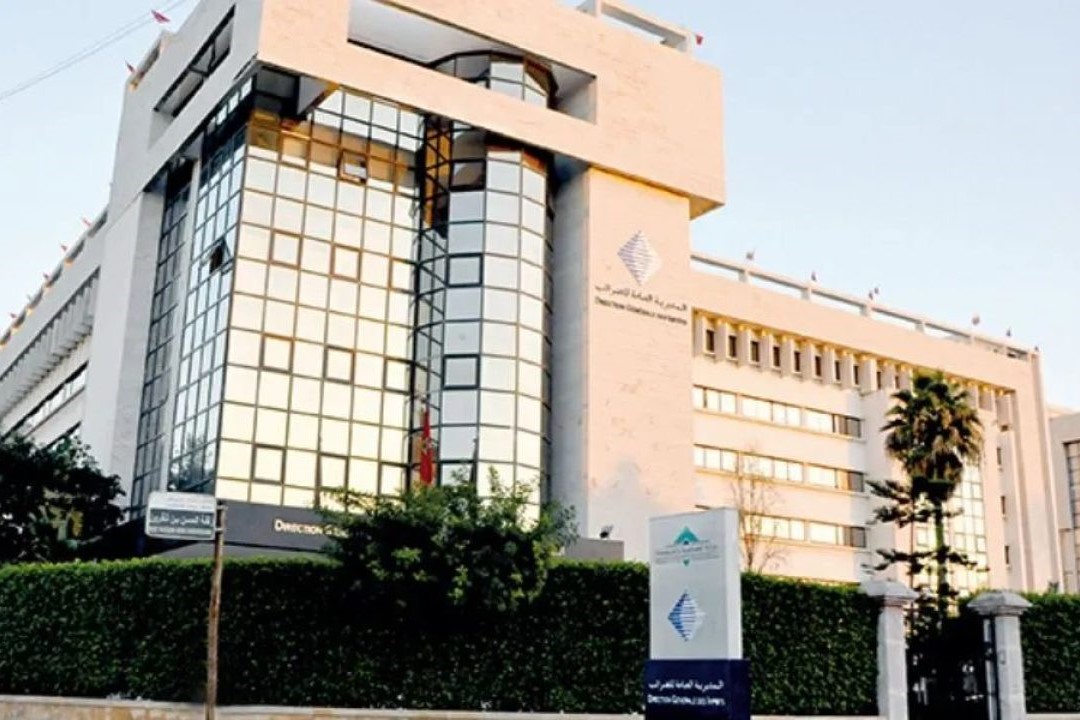
En un cambio significativo pero discreto, la Dirección General de Impuestos (DGI) de Marruecos se ha hecho cargo de la recaudación de dos importantes impuestos locales: el impuesto sobre la vivienda (TH) y la tasa de servicios comunales (TSC), que antes gestionaba la Tesorería General del Reino (TGR), con efecto a partir de junio de 12, 2025. Consolidada por la Ley n.º 14-25 (que modifica la Ley n.º 47-06), esta reforma marca un punto de inflexión en la gobernanza de las finanzas públicas locales.
Por qué es importante este cambio
Anteriormente, el sistema fiscal de Marruecos estaba administrativamente fragmentado: la DGI gestionaba el impuesto profesional, la TGR gestionaba TH y TSC (desde 2021), mientras que algunos ayuntamientos administraban otros impuestos directamente. Este rompecabezas provocó ineficiencias: duplicación de funciones, retrasos administrativos y prácticas inconsistentes. Al trasladar TH y TSC completamente bajo la DGI, el gobierno tiene como objetivo racionalizar las operaciones, fortalecer la transparencia y aumentar la eficiencia de la recaudación.
Parte de una agenda de reforma más amplia
Esta realineación es parte de la reforma fiscal de Marruecos bajo el marco de la Ley No. 69-19, con el objetivo de modernizar, simplificar y mejorar la experiencia del usuario. El enfoque se centra en integrar canales fiscales dispares, automatizar procesos administrativos y mejorar los servicios digitales. La DGI, equipada con una infraestructura digital de alto rendimiento y bases de datos administrativas vinculadas, se considera bien posicionada para gestionar estas funciones de manera más efectiva que los múltiples organismos anteriores.
Lo que permanece inalterado
Los contribuyentes no enfrentarán nuevas obligaciones, tasas alteradas o reglas de exención cambiadas. Las bases, tasas y exenciones permanecen intactas. Sin embargo, los individuos y las empresas se beneficiarán de un procesamiento más rápido, mayor coherencia y una interfaz más fácil de usar, gracias a sistemas digitales centralizados y un servicio más fluido.
Los impuestos en cuestión
Impuesto sobre la Vivienda (TH)
Se aplica a propiedades residenciales—viviendas principales o secundarias—basado en el valor de alquiler, con tasas progresivas del 10% al 30%. Se aplican exenciones a bienes públicos, lugares de culto, organizaciones benéficas reconocidas y viviendas principales nuevas (exentas hasta cinco años).
Impuesto sobre Servicios Comunales (TSC)
Diseñado para financiar servicios públicos locales, este impuesto se aplica a propiedades residenciales, profesionales e industriales. Las tasas varían—10.5% en zonas urbanas/turísticas; 6.5% en áreas periféricas.
Cómo se desarrolló el traspaso
Un período de transición de dos meses aseguró la continuidad. El papel de la TGR no está siendo marginado, es un traspaso bien planificado a una autoridad más centralizada y digitalmente avanzada.
Implicaciones estratégicas
Mejora del rendimiento de la recaudación
Un enfoque unificado, desde la evaluación hasta la recaudación y la resolución de disputas, promete mayores ingresos y equidad.
Proceso modernizado
La presentación electrónica, la integración de bases de datos, los servicios en línea y los avisos automatizados aumentarán la velocidad, reducirán los errores y reforzarán la transparencia.
Mayor confianza en la gobernanza local
El Estado destaca que la fiscalidad local no es meramente administrativa, sino una herramienta crucial para el desarrollo territorial. La gestión simplificada a través de la DGI es un paso hacia el refuerzo de la confianza ciudadana.
En conclusión
La transferencia de la recaudación del impuesto sobre bienes inmuebles y del impuesto comunal a la DGI en Marruecos representa una revolución silenciosa en la política fiscal local. Subraya un impulso decidido hacia una mayor integración, transformación digital y una administración centrada en el contribuyente. Aunque en gran medida invisible para el público, esta medida podría remodelar los sistemas de ingresos locales, minimizar los obstáculos administrativos y apoyar un desarrollo regional más sólido.